記事内に広告を含む場合があります
この記事の結論
- 令和8年度税制改正(2026年3月31日成立)で、電子帳簿保存法そのものの改正はありません。 財務省の大綱目次・法律案要綱で電帳法の改正項目は見当たりませんでした。
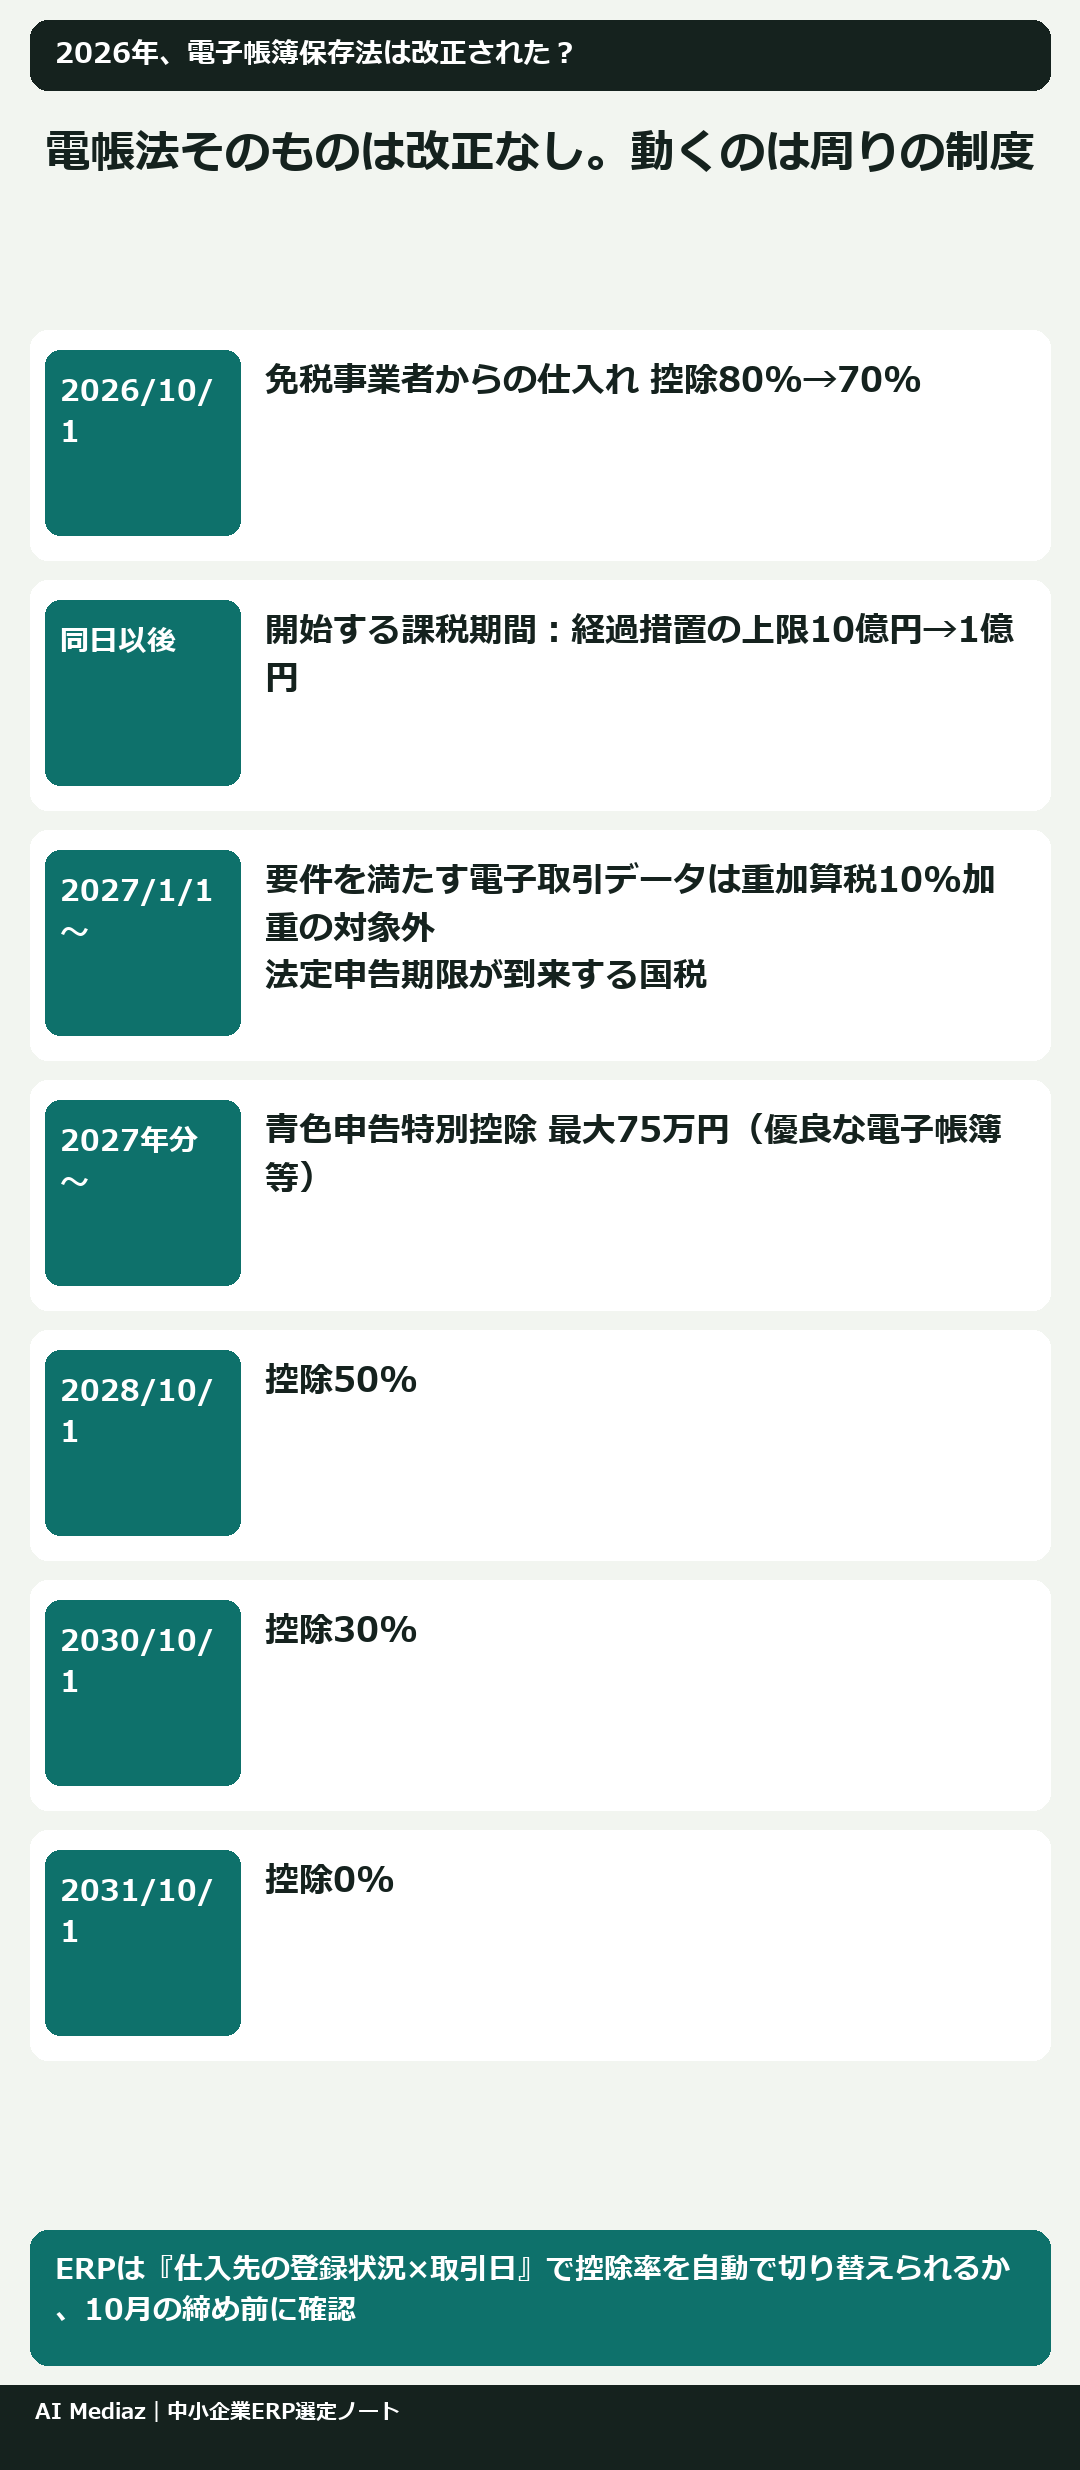
- 2026年10月1日から、免税事業者など(インボイス発行事業者以外)からの仕入れの控除割合が80%→70%に下がりました。 あわせて、1つの仕入先あたり年1億円を超える部分は控除の対象外(改正前は10億円)に。
- 電帳法がらみで次に効くのは2027年。 要件を満たす電子取引データの重加算税加重の除外(令和7年度改正)と、青色申告特別控除の最大75万円(令和8年度改正)です。ERPは「仕入先の登録状況」と「取引日」で控除率を切り替えられるかを、まず確認してください。
電子帳簿保存法の基本(電子取引データの保存要件・優良な電子帳簿・スキャナ保存)は、既存記事「電子帳簿保存法とERP選定」で整理しています。本記事は2026〜2027年に何が決まっていて、ERP・会計ソフトの設定で何を直すかに絞ります。
電子帳簿保存法の改正は2026年にある?令和8年度改正の中身
「電子帳簿保存法 改正 2026」で検索すると、2024年1月の電子取引データ保存の義務化の記事や、令和7年度改正の記事が多く出てきます。2026年10月31日時点で公表資料を確認した結果は次のとおりです。
- 令和8年度税制改正の大綱(2025年12月26日):目次に電子帳簿等保存制度・スキャナ保存の項目なし。納税環境整備の章も、国税犯則調査手続の見直し(電磁的記録提供命令の創設。大綱では令和9年10月1日施行)が中心です。
- 所得税法等の一部を改正する法律:2026年2月20日国会提出、3月31日成立・公布。要綱に電帳法本体の改正規定はなく、電帳法は青色申告特別控除の要件の中で引用されるだけです。
- 国税庁の電帳法パンフレット一覧:改正概要の資料は令和7年度・令和5年度のものまで。令和8年6月付の資料は制度の活用案内です。
つまり、「優良な電子帳簿の範囲」や「スキャナ保存の要件」が2026年に変わった、という事実は確認できません。 これらは令和5年度改正(2024年1月1日以後に適用)で見直されたのが直近です。
決定済みと要望段階の区別
| 区分 | 内容 | 状況 |
|---|---|---|
| 決定済み(施行中) | 令和5年度改正:優良な電子帳簿の対象帳簿の範囲見直し、スキャナ保存の要件緩和、電子取引の猶予措置 | 2024年1月1日以後に適用 |
| 決定済み(2027年施行) | 令和7年度改正:請求書データ等を帳簿に自動連携する仕組みに対応した制度の新設、重加算税10%加重の除外 | 令和9年(2027年)1月1日以後に法定申告期限が到来する国税から |
| 決定済み(2027年分から) | 令和8年度改正:青色申告特別控除の見直し(最大75万円、要件に電子帳簿保存) | 令和9年分以後の所得税 |
| 決定済み(2026年10月〜) | 令和8年度改正:インボイス経過措置の割合見直し・1億円上限、2割特例の終了、個人の3割特例 | 下の表のとおり |
| 要望段階 | 令和9年度税制改正要望での電帳法の見直し | 一次情報では確認できず(本記事では扱わない) |
※ 年末の令和9年度税制改正大綱で新しい見直しが出る可能性はあります。12月以降は財務省・国税庁の発表を確認してください。
インボイスの経過措置70%はいつから?割合と期間の一覧
関連語の「インボイス 経過措置 70 いつから」への答えは2026年(令和8年)10月1日からです。国税庁の令和8年度改正特集では、適用期限を2年延ばしたうえで割合を刻み直しています。
| 期間 | 免税事業者等からの仕入れの控除割合 | 備考 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 改正前と同じ |
| 2026年10月1日〜2028年9月30日 | 70% | 2年間 |
| 2028年10月1日〜2030年9月30日 | 50% | 2年間 |
| 2030年10月1日〜2031年9月30日 | 30% | 1年間 |
| 2031年10月1日以後 | 0%(控除不可) |
1億円上限はいつから?
1つの仕入先(インボイス発行事業者以外)からの課税仕入れが、年または事業年度で税込1億円を超えると、超えた部分には経過措置が使えません(改正前は10億円)。国税庁の注記では、2026年10月1日以後に開始する課税期間からの適用です。たとえば3月決算の法人なら、2027年4月1日開始の事業年度から対象になる計算です。
金額で見るとどれくらい変わる?(概算)
免税事業者から税込110万円(標準税率10%)を仕入れた場合、消費税相当額は10万円です。国・地方合計の概算で、控除できる額は次のように変わります。
| 割合 | 控除できる額(概算) | 80%時との差 |
|---|---|---|
| 80% | 8万円 | — |
| 70% | 7万円 | −1万円 |
| 50% | 5万円 | −3万円 |
| 30% | 3万円 | −5万円 |
実際の計算は国税分・地方分に分けて行います。正確な税額は会計ソフトの計算結果と税理士の確認で判断してください。
2割特例・3割特例はどうなった?
- 2割特例:令和8年9月30日の属する課税期間までで終了(延長なし)。
- 3割特例(新設):インボイス登録で免税事業者から課税事業者になった個人事業者が対象。令和9年分・令和10年分の確定申告で、納付税額を売上税額の3割にできます。法人は使えません。主な要件は基準期間の課税売上高1,000万円以下など。事前の届出は不要で、申告書に記載して適用します。
法人のERPユーザーに直接関係するのは「2割特例が終わる」ほうです。2割特例を使っていた小規模法人は、次の申告から一般課税か簡易課税での計算になるため、簡易課税制度選択届出書の提出期限を税務署・税理士に確認してください。
青色申告75万円は電子帳簿とどう関係する?
令和8年度改正で、個人の青色申告特別控除は次の形になります(令和9年分以後の所得税)。
| 控除額 | 主な要件 |
|---|---|
| 75万円 | 65万円の要件+仕訳帳・総勘定元帳を一定の要件で電子保存、または特定の電子計算機処理システムで電子取引データを保存 |
| 65万円 | 確定申告書・決算書類を期限内にe-Taxで提出 など |
| 10万円 | 65万円・75万円の要件を満たさない場合。ただし簡易な簿記で記帳し、前々年分の事業所得(不動産所得)の収入金額が1,000万円超の人は対象外 |
令和7年度改正の国税庁資料では「自動連携の仕組みで65万円」とされていましたが、令和8年度改正で控除額の体系が組み替えられています。古い記事の数字をそのまま使わないよう注意してください。法人が対象のERPでは控除額そのものより、2027年1月からの重加算税加重の除外を受けるための仕組み(デジタルインボイスや決済データの自動連携・事前届出)のほうが関係します。
ERP・会計ソフトで何を確認すればいい?対応チェックリスト
2026年10月の切り替えは、システム設定を誤るとそのまま申告額のずれになります。次の順で確認してください。
ステップ1:仕入先マスタを棚卸しする(10月の締め前)
- [ ] 全仕入先に「インボイス登録番号」または「未登録(免税事業者等)」の区分が入っている
- [ ] 登録番号は国税庁の公表サイトで有効性を確認済み(取消・失効も含む)
- [ ] 未登録の仕入先ごとに、年間の税込仕入見込額を出し、1億円に近い先を把握している
マスタの持ち方は「ERPマスターデータ管理」も参考になります。
ステップ2:控除割合の切り替えを確認する
- [ ] 税区分・税率テーブルに「70%」の区分がある(ソフトの更新版が適用済み)
- [ ] 取引日(または計上日)が2026年10月1日以後なら70% になる設定か、手で区分を選ぶ運用かを確認
- [ ] 9月末締め・10月計上の取引(期ずれ)をどちらの割合で扱うか、税理士と決めて記録した
- [ ] 2028年10月の50%、2030年10月の30%への切り替え予定を保守契約・更新計画に入れた
ステップ3:1億円上限の集計ができるか
- [ ] 仕入先別・課税期間別に、経過措置対象の仕入額(税込)を集計できるレポートがある
- [ ] 上限を超えた部分を控除対象外にする処理(自動か手動か)が決まっている
- [ ] 上限の適用開始が「自社の課税期間の開始日」で決まることを経理内で共有した
ステップ4:電子帳簿保存の状態を点検する
- [ ] 電子取引データ(PDF請求書・EDI等)を、検索できる状態で法定の保存期間中保存している
- [ ] 優良な電子帳簿を目指す場合、訂正削除履歴・帳簿間の相互関連性・検索要件を満たすか、ベンダーの対応表で確認
- [ ] 2027年からの重加算税加重の除外を狙う場合、デジタルインボイス(Invoice JP PINT/JP Self-Billing)や預貯金口座の決済データ連携への対応予定と、事前届出の要否をベンダーに確認
ステップ5:申告方法の変更に備える
- [ ] 2割特例を使っていた場合、次の申告の計算方法(一般課税/簡易課税)を決めた
- [ ] 申告書作成機能が改正後の様式・計算に対応しているか、更新予定日を確認
会計ソフトで足りるかERPに上げるかの判断は「ERPと会計ソフトの違い」、インボイスの記載事項や少額特例の設定は「インボイス制度とERP」をあわせて読んでください。
ERP刷新や設定見直しは誰に相談する?
- 税額・申告方法:顧問税理士、または所轄の税務署・国税庁の電話相談センター
- ソフトの設定・更新:利用中の会計ソフト・ERPベンダーのサポート窓口
- 複数システムの連携やERP刷新の構想:構想策定や構築支援会社の比較ができる相談窓口
ERP研究所
自社だけで候補を絞り込むのが難しく、構想策定や構築支援会社を比較したい企業
確認すること:対象、料金、成果条件、契約期間、自社側の作業、解約条件。
掲載範囲と相談時に聞くこと
このページの提携広告はERP研究所1件です。ERP製品そのものの比較一覧ではありません。公式の紹介窓口は構想策定・構築を支援する会社の紹介を案内し、窓口の利用は無料・会員登録不要としています。紹介先の費用、作業範囲、契約期間、解約、データ引継ぎは個別に書面で確認します(2026年10月28日確認)。
広告リンクを経由した申込み等により、当サイトに報酬が発生する場合があります。条件は公式ページで確認してください。
よくある質問
Q1. 電子帳簿保存法は2026年に改正されましたか?
令和8年度税制改正で電帳法本体の改正は確認できません。直近の見直しは令和7年度改正(2027年1月から適用の項目あり)と令和5年度改正(2024年1月から適用)です。
Q2. インボイスの経過措置70%はいつからですか?
2026年10月1日からです。2028年9月30日までの2年間が70%、その後50%(2年)、30%(1年)と下がり、2031年10月1日以後は控除できません。
Q3. 1億円上限は全員に関係しますか?
1つの免税事業者等からの仕入れが年(事業年度)で税込1億円を超える場合だけです。適用は2026年10月1日以後に開始する課税期間からです。
Q4. 2割特例は延長されましたか?
延長されていません。令和8年9月30日の属する課税期間までです。個人事業者には令和9年分・令和10年分の3割特例が新設されましたが、法人は対象外です。
Q5. 優良な電子帳簿やスキャナ保存の要件は変わりましたか?
2026年中の変更は確認できません。要件は令和5年度改正後の内容(2024年1月以後)が現行です。
Q6. ERPの設定で最優先は何ですか?
仕入先マスタの登録区分の整備と、取引日による控除割合(80%→70%)の切り替え確認です。期ずれの扱いは税理士と決めておくと安心です。
掲載情報は2026年10月31日時点の公表資料による一般的な整理です。個別の税額や申告方法は、税理士・税務署にご確認ください。
参考資料
公開時の確認日:2026年10月31日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁「令和8年度税制改正特集(インボイス関係)」
- 国税庁 同特集ページ 印刷用PDF
- 財務省「令和8年度税制改正の大綱」目次
- 財務省「令和8年度税制改正の大綱」一 個人所得課税(青色申告特別控除の見直し)
- 財務省「令和8年度税制改正の大綱」七 納税環境整備
- 財務省「第221回国会における財務省関連法律」(所得税法等の一部を改正する法律:令和8年2月20日提出、3月31日成立・公布)
- 財務省「所得税法等の一部を改正する法律案要綱」
- 国税庁「令和7年度税制改正による電子帳簿等保存制度の見直しの概要」(令和7年4月)
- 国税庁「令和5年度税制改正による電子帳簿等保存制度の見直しの概要」(令和5年4月)
- 国税庁「電子帳簿保存法関係 パンフレット」一覧(令和8年度改正の概要資料は掲載なし)