- 初期費用と継続費用を工程・項目別に分けた
- 「一式」の作業範囲・回数・成果物を確認した
- 同じ利用者数・期間で再見積もりを依頼した
- 補助金と税務上の扱いを支援事業者・税理士と確認した
費用の項目を工程ごとに分ける
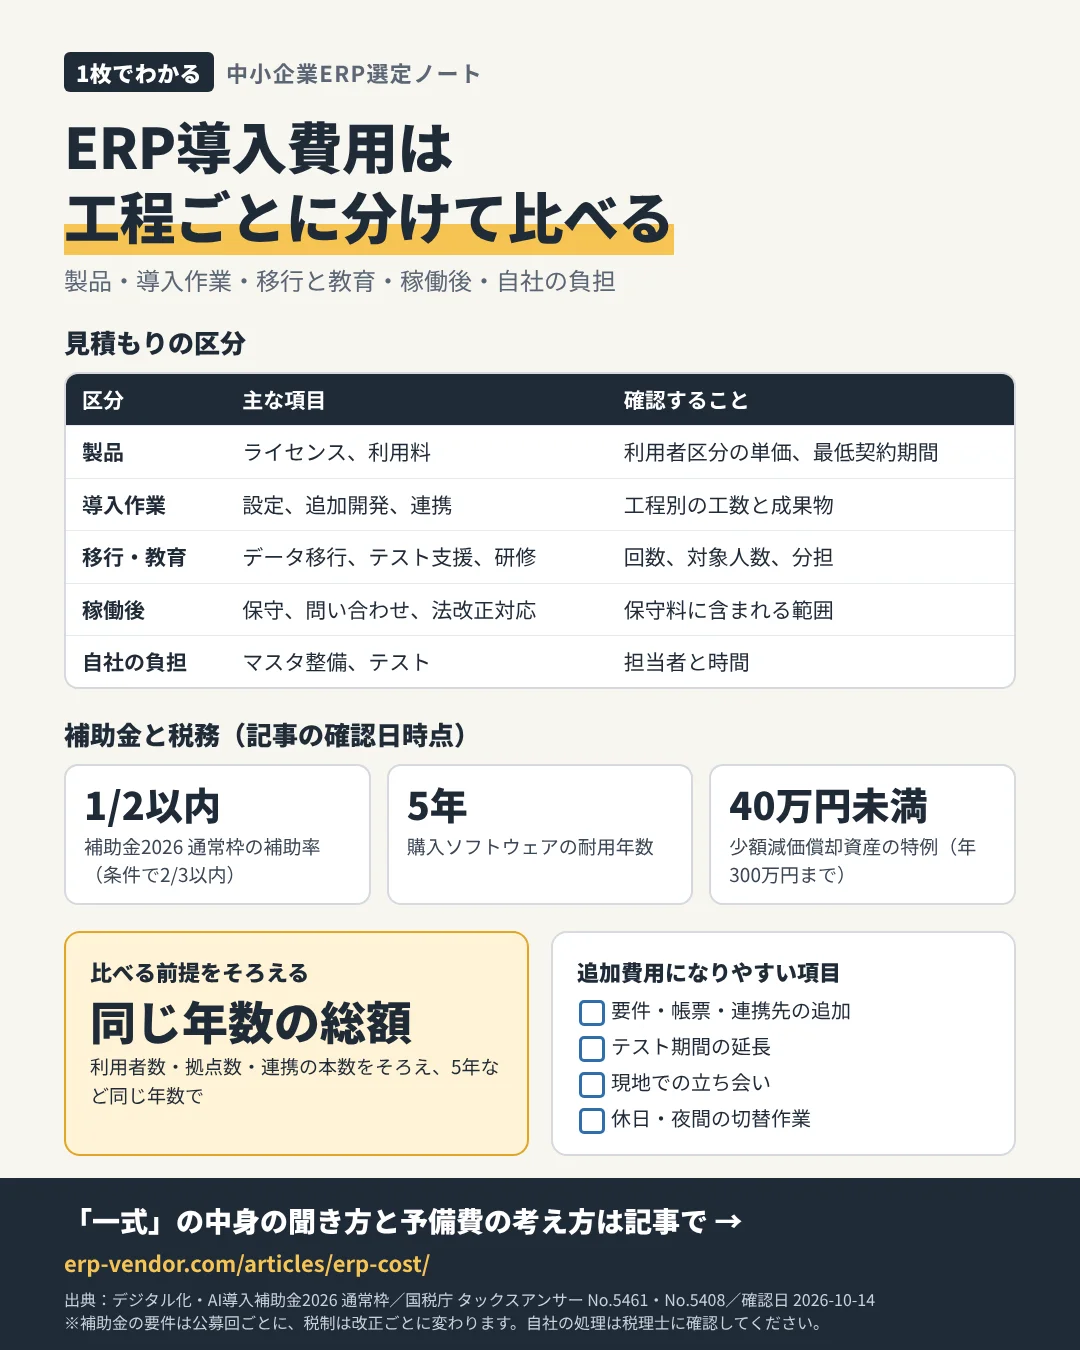
ERPの費用は、製品のライセンスやクラウド利用料だけではありません。要件定義、設定、追加開発、外部システムとの連携、データ移行、テスト、教育・マニュアル作成、稼働後の保守と問い合わせ対応が加わります。当サイトのERP製品データベースで確認した候補製品でも、ライセンスの定価を公式ページで公開していたのは一部で、多くは見積もりや資料請求の形式でした。比べるためには、項目を分けた共通の見積書式をRFPで指定しておくことが前提になります。
| 区分 | 主な項目 | 見積もりで確認すること |
|---|---|---|
| 製品 | ライセンス購入費、クラウド利用料、追加ユーザー | 利用者区分ごとの単価、最低契約期間、更新時の価格改定 |
| 導入作業 | 要件定義、設定、追加開発、連携 | 工程別の工数と単価、成果物 |
| 移行・教育 | データ移行、テスト支援、研修、マニュアル | 回数、対象人数、自社とベンダーの分担 |
| 稼働後 | 保守、問い合わせ、法改正対応、バージョンアップ | 保守料に含まれる範囲、追加開発部分の検証費 |
| 自社の負担 | マスタ整備、テスト、教育への参加時間 | 担当者と時間の見込み |
「一式」の中身を質問する
「導入支援一式」「移行支援一式」と書かれた項目は、作業範囲、回数、成果物、前提条件を質問します。データ移行なら、旧システムからの抽出と整形を自社が行うのか、ベンダーが変換を何回まで行うのかで工数が変わります。教育も、管理者向けと利用者向けの回数、マニュアルを誰が作るかで金額に差が出ます。
追加費用が出る条件を先に聞く
要件の追加、帳票の追加・変更、連携先の追加、テスト期間の延長、現地での立ち会い、休日や夜間の切替作業は、追加費用になりやすい項目です。単価、見積もりの手順、承認者を契約前に確認し、予算を超えそうなときにどの範囲から削るかも決めておきます。クラウド型では、利用者の追加、保存容量の追加、上位プランへの変更の料金も確認します。
同じ前提・同じ年数で比べる
見積もりを比べるときは、利用者数(入力する人と閲覧・承認だけの人を分ける)、拠点数、データ量、連携の本数、支援期間をそろえて再見積もりを依頼します。利用料と保守費は毎年かかるため、5年など同じ年数の総額で並べます。マスタ整備やテストに自社の担当者が使う時間も表に入れると、外部に払う金額の安さだけで判断せずに済みます。
予算に予備費を持たせる
要件定義の途中で、標準機能では足りない業務や、移行するデータの不備が見つかることがあります。見積もりの総額だけで予算を組むと、こうした追加に対応できず、範囲を削るか稼働を延ばすしかなくなります。稟議の段階で予備費の考え方と使うときの承認方法を決めておき、使わなかった場合の扱いも書いておくと、承認者の理解を得やすくなります(稟議書の作り方)。
補助金と税務上の扱い
中小企業がERPを導入する場合、「デジタル化・AI導入補助金2026」の対象になることがあります。通常枠の補助額は1プロセス以上で5万円以上150万円未満、4プロセス以上で150万円以上450万円以下、補助率は1/2以内(条件を満たす場合は2/3以内)で、クラウド利用料は最大2年分が対象経費です。第7次公募回からは補助率引き上げの要件などが変わるため、申請する回の公募要領を確認してください(補助金の申請順序)。
購入するソフトウェアについて、国税庁のタックスアンサーは、導入に必要な設定作業や自社の仕様に合わせる付随的な修正作業の費用も取得価額に含めるとし、複写販売用の原本や研究開発用以外のソフトウェアの耐用年数を5年としています。中小企業者等の少額減価償却資産の特例は、令和8年4月1日以後の取得分から対象が40万円未満(改正前は30万円未満)に引き上げられ、年間の合計300万円が上限です。自社が対象になるか、クラウド利用料をどう処理するかは税理士に確認してください。
相談先・申込先の選び方
候補が多いほど、見積もりの前提をそろえる作業は重くなります。候補製品が決まっていない段階では、複数の製品を扱う導入会社や選定支援の会社に相談し、見積書式の作成から手伝ってもらう方法があります。その場合は支援の範囲と費用、特定製品の販売との関係を先に確認します。補助金を使うなら候補の導入会社がIT導入支援事業者として登録されているかを、税務上の処理は顧問税理士に確認してください。
出典(公式・一次情報)
- デジタル化・AI導入補助金2026|通常枠 ↗
- デジタル化・AI導入補助金2026|第7次公募回以降における制度変更のお知らせ(10月9日更新) ↗
- 国税庁|タックスアンサー No.5461 ソフトウエアの取得価額と耐用年数 ↗
- 国税庁|タックスアンサー No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例 ↗
確認日:2026年10月14日。補助金の要件は公募回ごとに、税制は改正ごとに変わります。申請・処理の前に最新の公式情報を確認してください。
ERP候補と導入支援の条件をそろえて相談する
対象業務、利用人数、連携システム、データ移行、教育、保守、追加開発、稼働希望日を整理すると、提案の差を比較しやすくなります。
同じ前提で比べると、違いを確かめやすいよ。